생활 · 금융 기초
신용등급 점수표: 1등급 기준과 KCB·나이스 신용점수 확인법
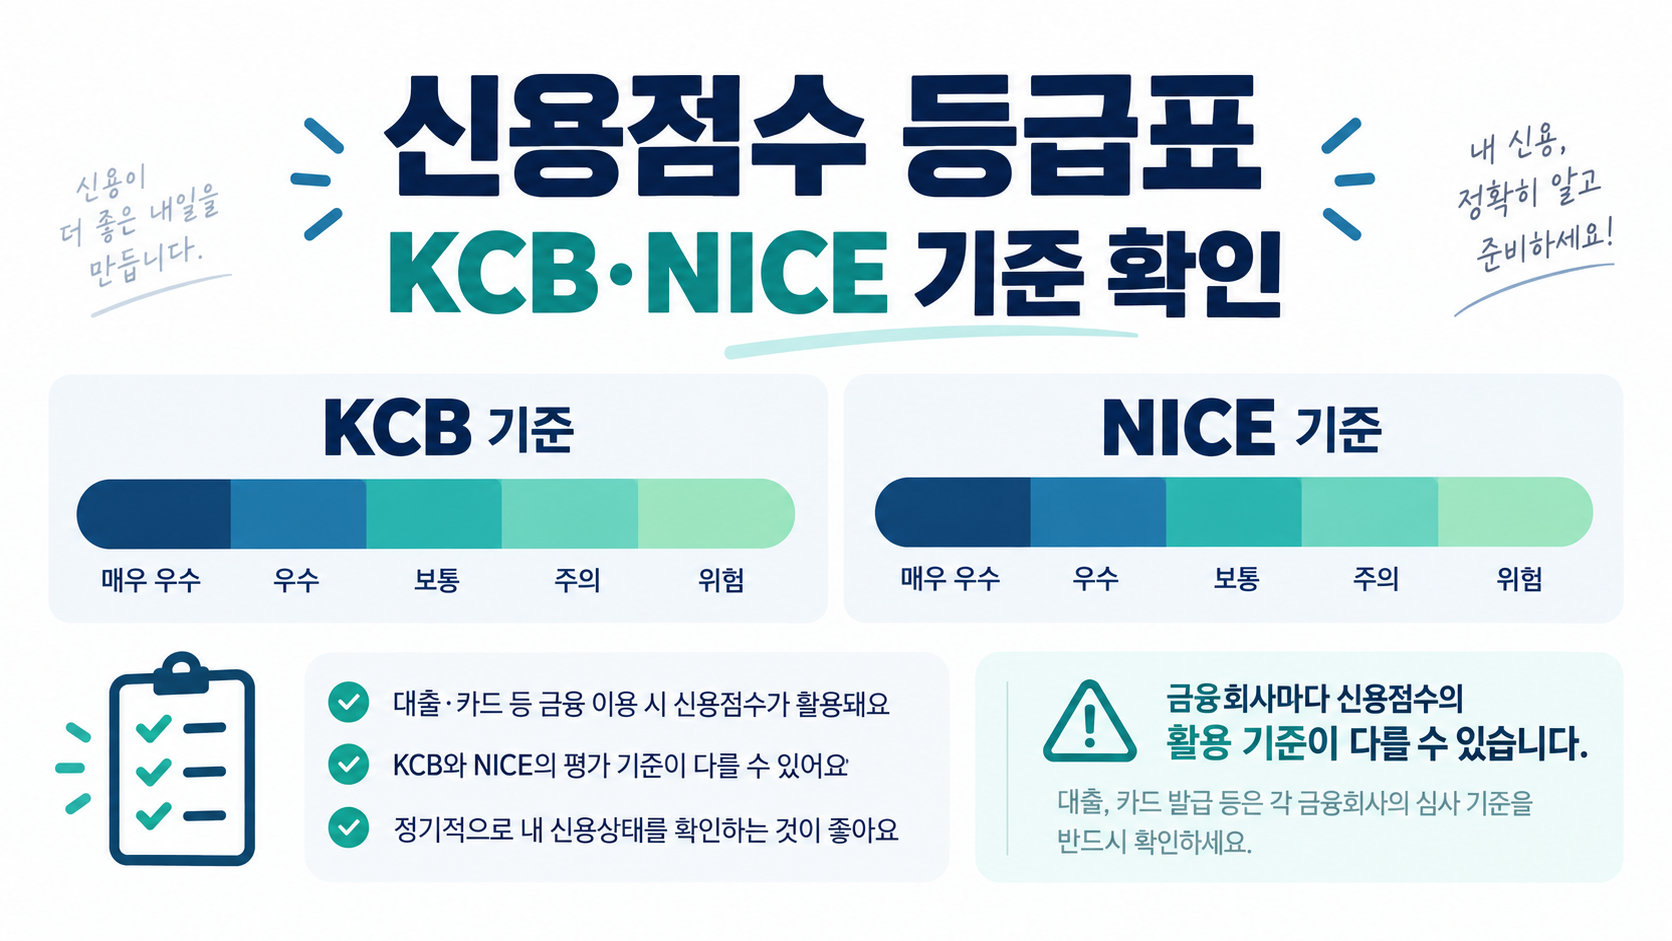
신용등급 1등급 점수표를 찾을 때 알아둘 KCB·나이스 점수의 차이, 금융회사별 활용 기준, 안전한 확인·관리 방법을 정리합니다.
신용등급 점수표를 읽는 기본 원칙
신용등급 점수표를 읽는 기본 원칙에서 가장 먼저 기억할 점은 신용점수가 단순한 합격표가 아니라 현재 금융생활의 여러 기록을 종합해 보여 주는 지표라는 사실입니다. 신용등급 점수표를 읽는 기본 원칙을 이해할 때 과거 등급 표현은 도움이 되지만 실제 금융회사 심사에서는 KCB·나이스 점수와 자체 기준, 소득·재직·기존 거래·부채 상황이 함께 검토될 수 있습니다. 신용등급 점수표를 읽는 기본 원칙과 관련해 인터넷에서 본 특정 점수나 다른 사람의 경험담만으로 카드 발급, 대출 한도, 금리를 확정해서는 안 됩니다. 신용등급 점수표를 읽는 기본 원칙의 목적은 숫자를 급하게 바꾸는 요령이 아니라 내 기록을 정확히 읽고 위험을 줄일 행동을 찾는 데 있습니다. 신용등급 점수표를 읽는 기본 원칙에서 점수가 기대와 다르게 보이면 최근 납부일, 잔액, 신규 거래, 등록 정보의 반영 날짜를 순서대로 확인하면 원인을 좁히기 쉽습니다. 신용등급 점수표를 읽는 기본 원칙을 확인한 날에는 숫자뿐 아니라 변동 사유와 확인 날짜를 적어 두면 다음 달의 변화를 차분하게 비교할 수 있습니다. 신용등급 점수표를 읽는 기본 원칙은 결제일을 지키고 과도한 부담을 피하며 내 명의 정보의 이상 징후를 빨리 알아차리는 생활 습관과 연결됩니다. 신용등급 점수표를 읽는 기본 원칙에 불안이 생길수록 점수 상승을 보장하거나 선입금을 요구하는 광고를 피하고 공식 서비스와 금융기관 안내를 먼저 살펴보는 것이 안전합니다.
1등급 기준을 하나의 숫자로 단정하면 안 되는 이유
1등급 기준을 하나의 숫자로 단정하면 안 되는 이유에서 가장 먼저 기억할 점은 신용점수가 단순한 합격표가 아니라 현재 금융생활의 여러 기록을 종합해 보여 주는 지표라는 사실입니다. 1등급 기준을 하나의 숫자로 단정하면 안 되는 이유을 이해할 때 과거 등급 표현은 도움이 되지만 실제 금융회사 심사에서는 KCB·나이스 점수와 자체 기준, 소득·재직·기존 거래·부채 상황이 함께 검토될 수 있습니다. 1등급 기준을 하나의 숫자로 단정하면 안 되는 이유과 관련해 인터넷에서 본 특정 점수나 다른 사람의 경험담만으로 카드 발급, 대출 한도, 금리를 확정해서는 안 됩니다. 1등급 기준을 하나의 숫자로 단정하면 안 되는 이유의 목적은 숫자를 급하게 바꾸는 요령이 아니라 내 기록을 정확히 읽고 위험을 줄일 행동을 찾는 데 있습니다. 1등급 기준을 하나의 숫자로 단정하면 안 되는 이유에서 점수가 기대와 다르게 보이면 최근 납부일, 잔액, 신규 거래, 등록 정보의 반영 날짜를 순서대로 확인하면 원인을 좁히기 쉽습니다. 1등급 기준을 하나의 숫자로 단정하면 안 되는 이유을 확인한 날에는 숫자뿐 아니라 변동 사유와 확인 날짜를 적어 두면 다음 달의 변화를 차분하게 비교할 수 있습니다. 1등급 기준을 하나의 숫자로 단정하면 안 되는 이유은 결제일을 지키고 과도한 부담을 피하며 내 명의 정보의 이상 징후를 빨리 알아차리는 생활 습관과 연결됩니다. 1등급 기준을 하나의 숫자로 단정하면 안 되는 이유에 불안이 생길수록 점수 상승을 보장하거나 선입금을 요구하는 광고를 피하고 공식 서비스와 금융기관 안내를 먼저 살펴보는 것이 안전합니다.
KCB와 나이스 점수가 달라 보이는 이유
KCB와 나이스 점수가 달라 보이는 이유에서 가장 먼저 기억할 점은 신용점수가 단순한 합격표가 아니라 현재 금융생활의 여러 기록을 종합해 보여 주는 지표라는 사실입니다. KCB와 나이스 점수가 달라 보이는 이유을 이해할 때 과거 등급 표현은 도움이 되지만 실제 금융회사 심사에서는 KCB·나이스 점수와 자체 기준, 소득·재직·기존 거래·부채 상황이 함께 검토될 수 있습니다. KCB와 나이스 점수가 달라 보이는 이유과 관련해 인터넷에서 본 특정 점수나 다른 사람의 경험담만으로 카드 발급, 대출 한도, 금리를 확정해서는 안 됩니다. KCB와 나이스 점수가 달라 보이는 이유의 목적은 숫자를 급하게 바꾸는 요령이 아니라 내 기록을 정확히 읽고 위험을 줄일 행동을 찾는 데 있습니다. KCB와 나이스 점수가 달라 보이는 이유에서 점수가 기대와 다르게 보이면 최근 납부일, 잔액, 신규 거래, 등록 정보의 반영 날짜를 순서대로 확인하면 원인을 좁히기 쉽습니다. KCB와 나이스 점수가 달라 보이는 이유을 확인한 날에는 숫자뿐 아니라 변동 사유와 확인 날짜를 적어 두면 다음 달의 변화를 차분하게 비교할 수 있습니다. KCB와 나이스 점수가 달라 보이는 이유은 결제일을 지키고 과도한 부담을 피하며 내 명의 정보의 이상 징후를 빨리 알아차리는 생활 습관과 연결됩니다. KCB와 나이스 점수가 달라 보이는 이유에 불안이 생길수록 점수 상승을 보장하거나 선입금을 요구하는 광고를 피하고 공식 서비스와 금융기관 안내를 먼저 살펴보는 것이 안전합니다.
내 신용점수를 공식 서비스에서 확인하는 순서
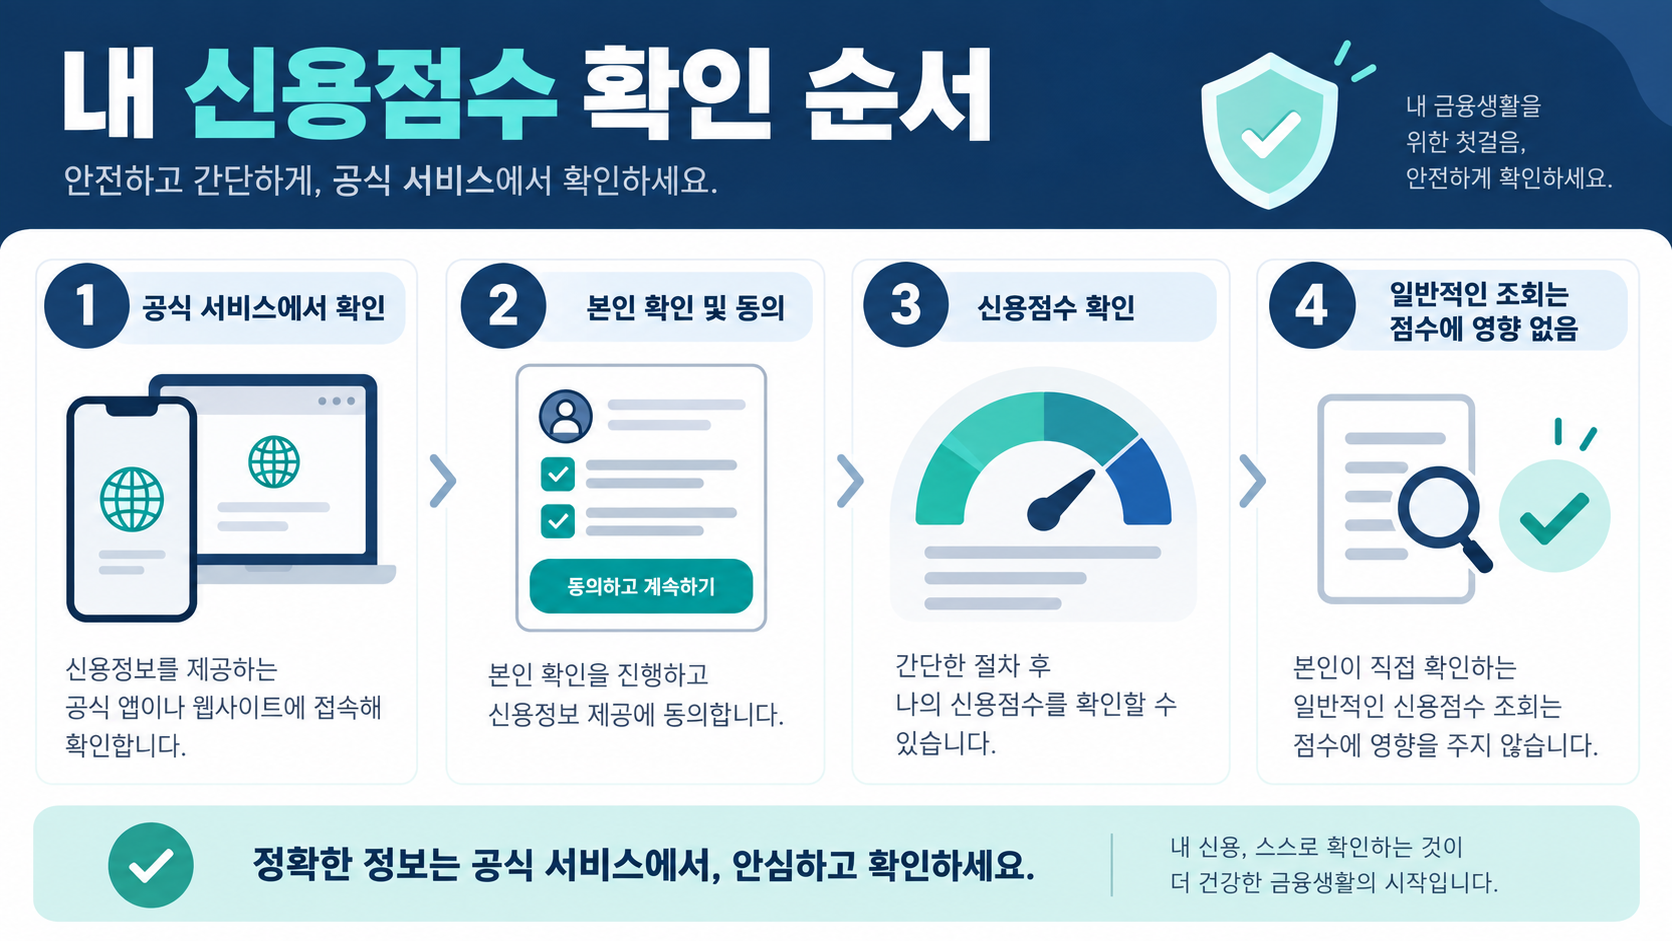
내 신용점수를 공식 서비스에서 확인하는 순서에서 가장 먼저 기억할 점은 신용점수가 단순한 합격표가 아니라 현재 금융생활의 여러 기록을 종합해 보여 주는 지표라는 사실입니다. 내 신용점수를 공식 서비스에서 확인하는 순서을 이해할 때 과거 등급 표현은 도움이 되지만 실제 금융회사 심사에서는 KCB·나이스 점수와 자체 기준, 소득·재직·기존 거래·부채 상황이 함께 검토될 수 있습니다. 내 신용점수를 공식 서비스에서 확인하는 순서과 관련해 인터넷에서 본 특정 점수나 다른 사람의 경험담만으로 카드 발급, 대출 한도, 금리를 확정해서는 안 됩니다. 내 신용점수를 공식 서비스에서 확인하는 순서의 목적은 숫자를 급하게 바꾸는 요령이 아니라 내 기록을 정확히 읽고 위험을 줄일 행동을 찾는 데 있습니다. 내 신용점수를 공식 서비스에서 확인하는 순서에서 점수가 기대와 다르게 보이면 최근 납부일, 잔액, 신규 거래, 등록 정보의 반영 날짜를 순서대로 확인하면 원인을 좁히기 쉽습니다. 내 신용점수를 공식 서비스에서 확인하는 순서을 확인한 날에는 숫자뿐 아니라 변동 사유와 확인 날짜를 적어 두면 다음 달의 변화를 차분하게 비교할 수 있습니다. 내 신용점수를 공식 서비스에서 확인하는 순서은 결제일을 지키고 과도한 부담을 피하며 내 명의 정보의 이상 징후를 빨리 알아차리는 생활 습관과 연결됩니다. 내 신용점수를 공식 서비스에서 확인하는 순서에 불안이 생길수록 점수 상승을 보장하거나 선입금을 요구하는 광고를 피하고 공식 서비스와 금융기관 안내를 먼저 살펴보는 것이 안전합니다.
결제일과 연체 정보를 먼저 점검하는 법
결제일과 연체 정보를 먼저 점검하는 법에서 가장 먼저 기억할 점은 신용점수가 단순한 합격표가 아니라 현재 금융생활의 여러 기록을 종합해 보여 주는 지표라는 사실입니다. 결제일과 연체 정보를 먼저 점검하는 법을 이해할 때 과거 등급 표현은 도움이 되지만 실제 금융회사 심사에서는 KCB·나이스 점수와 자체 기준, 소득·재직·기존 거래·부채 상황이 함께 검토될 수 있습니다. 결제일과 연체 정보를 먼저 점검하는 법과 관련해 인터넷에서 본 특정 점수나 다른 사람의 경험담만으로 카드 발급, 대출 한도, 금리를 확정해서는 안 됩니다. 결제일과 연체 정보를 먼저 점검하는 법의 목적은 숫자를 급하게 바꾸는 요령이 아니라 내 기록을 정확히 읽고 위험을 줄일 행동을 찾는 데 있습니다. 결제일과 연체 정보를 먼저 점검하는 법에서 점수가 기대와 다르게 보이면 최근 납부일, 잔액, 신규 거래, 등록 정보의 반영 날짜를 순서대로 확인하면 원인을 좁히기 쉽습니다. 결제일과 연체 정보를 먼저 점검하는 법을 확인한 날에는 숫자뿐 아니라 변동 사유와 확인 날짜를 적어 두면 다음 달의 변화를 차분하게 비교할 수 있습니다. 결제일과 연체 정보를 먼저 점검하는 법은 결제일을 지키고 과도한 부담을 피하며 내 명의 정보의 이상 징후를 빨리 알아차리는 생활 습관과 연결됩니다. 결제일과 연체 정보를 먼저 점검하는 법에 불안이 생길수록 점수 상승을 보장하거나 선입금을 요구하는 광고를 피하고 공식 서비스와 금융기관 안내를 먼저 살펴보는 것이 안전합니다.
카드 이용과 한도 관리를 균형 있게 하는 법
카드 이용과 한도 관리를 균형 있게 하는 법에서 가장 먼저 기억할 점은 신용점수가 단순한 합격표가 아니라 현재 금융생활의 여러 기록을 종합해 보여 주는 지표라는 사실입니다. 카드 이용과 한도 관리를 균형 있게 하는 법을 이해할 때 과거 등급 표현은 도움이 되지만 실제 금융회사 심사에서는 KCB·나이스 점수와 자체 기준, 소득·재직·기존 거래·부채 상황이 함께 검토될 수 있습니다. 카드 이용과 한도 관리를 균형 있게 하는 법과 관련해 인터넷에서 본 특정 점수나 다른 사람의 경험담만으로 카드 발급, 대출 한도, 금리를 확정해서는 안 됩니다. 카드 이용과 한도 관리를 균형 있게 하는 법의 목적은 숫자를 급하게 바꾸는 요령이 아니라 내 기록을 정확히 읽고 위험을 줄일 행동을 찾는 데 있습니다. 카드 이용과 한도 관리를 균형 있게 하는 법에서 점수가 기대와 다르게 보이면 최근 납부일, 잔액, 신규 거래, 등록 정보의 반영 날짜를 순서대로 확인하면 원인을 좁히기 쉽습니다. 카드 이용과 한도 관리를 균형 있게 하는 법을 확인한 날에는 숫자뿐 아니라 변동 사유와 확인 날짜를 적어 두면 다음 달의 변화를 차분하게 비교할 수 있습니다. 카드 이용과 한도 관리를 균형 있게 하는 법은 결제일을 지키고 과도한 부담을 피하며 내 명의 정보의 이상 징후를 빨리 알아차리는 생활 습관과 연결됩니다. 카드 이용과 한도 관리를 균형 있게 하는 법에 불안이 생길수록 점수 상승을 보장하거나 선입금을 요구하는 광고를 피하고 공식 서비스와 금융기관 안내를 먼저 살펴보는 것이 안전합니다.
대출 잔액과 상환 계획을 정리하는 법
대출 잔액과 상환 계획을 정리하는 법에서 가장 먼저 기억할 점은 신용점수가 단순한 합격표가 아니라 현재 금융생활의 여러 기록을 종합해 보여 주는 지표라는 사실입니다. 대출 잔액과 상환 계획을 정리하는 법을 이해할 때 과거 등급 표현은 도움이 되지만 실제 금융회사 심사에서는 KCB·나이스 점수와 자체 기준, 소득·재직·기존 거래·부채 상황이 함께 검토될 수 있습니다. 대출 잔액과 상환 계획을 정리하는 법과 관련해 인터넷에서 본 특정 점수나 다른 사람의 경험담만으로 카드 발급, 대출 한도, 금리를 확정해서는 안 됩니다. 대출 잔액과 상환 계획을 정리하는 법의 목적은 숫자를 급하게 바꾸는 요령이 아니라 내 기록을 정확히 읽고 위험을 줄일 행동을 찾는 데 있습니다. 대출 잔액과 상환 계획을 정리하는 법에서 점수가 기대와 다르게 보이면 최근 납부일, 잔액, 신규 거래, 등록 정보의 반영 날짜를 순서대로 확인하면 원인을 좁히기 쉽습니다. 대출 잔액과 상환 계획을 정리하는 법을 확인한 날에는 숫자뿐 아니라 변동 사유와 확인 날짜를 적어 두면 다음 달의 변화를 차분하게 비교할 수 있습니다. 대출 잔액과 상환 계획을 정리하는 법은 결제일을 지키고 과도한 부담을 피하며 내 명의 정보의 이상 징후를 빨리 알아차리는 생활 습관과 연결됩니다. 대출 잔액과 상환 계획을 정리하는 법에 불안이 생길수록 점수 상승을 보장하거나 선입금을 요구하는 광고를 피하고 공식 서비스와 금융기관 안내를 먼저 살펴보는 것이 안전합니다.
점수가 갑자기 변했을 때 확인할 항목
점수가 갑자기 변했을 때 확인할 항목에서 가장 먼저 기억할 점은 신용점수가 단순한 합격표가 아니라 현재 금융생활의 여러 기록을 종합해 보여 주는 지표라는 사실입니다. 점수가 갑자기 변했을 때 확인할 항목을 이해할 때 과거 등급 표현은 도움이 되지만 실제 금융회사 심사에서는 KCB·나이스 점수와 자체 기준, 소득·재직·기존 거래·부채 상황이 함께 검토될 수 있습니다. 점수가 갑자기 변했을 때 확인할 항목과 관련해 인터넷에서 본 특정 점수나 다른 사람의 경험담만으로 카드 발급, 대출 한도, 금리를 확정해서는 안 됩니다. 점수가 갑자기 변했을 때 확인할 항목의 목적은 숫자를 급하게 바꾸는 요령이 아니라 내 기록을 정확히 읽고 위험을 줄일 행동을 찾는 데 있습니다. 점수가 갑자기 변했을 때 확인할 항목에서 점수가 기대와 다르게 보이면 최근 납부일, 잔액, 신규 거래, 등록 정보의 반영 날짜를 순서대로 확인하면 원인을 좁히기 쉽습니다. 점수가 갑자기 변했을 때 확인할 항목을 확인한 날에는 숫자뿐 아니라 변동 사유와 확인 날짜를 적어 두면 다음 달의 변화를 차분하게 비교할 수 있습니다. 점수가 갑자기 변했을 때 확인할 항목은 결제일을 지키고 과도한 부담을 피하며 내 명의 정보의 이상 징후를 빨리 알아차리는 생활 습관과 연결됩니다. 점수가 갑자기 변했을 때 확인할 항목에 불안이 생길수록 점수 상승을 보장하거나 선입금을 요구하는 광고를 피하고 공식 서비스와 금융기관 안내를 먼저 살펴보는 것이 안전합니다.
신용점수 관리 체크리스트
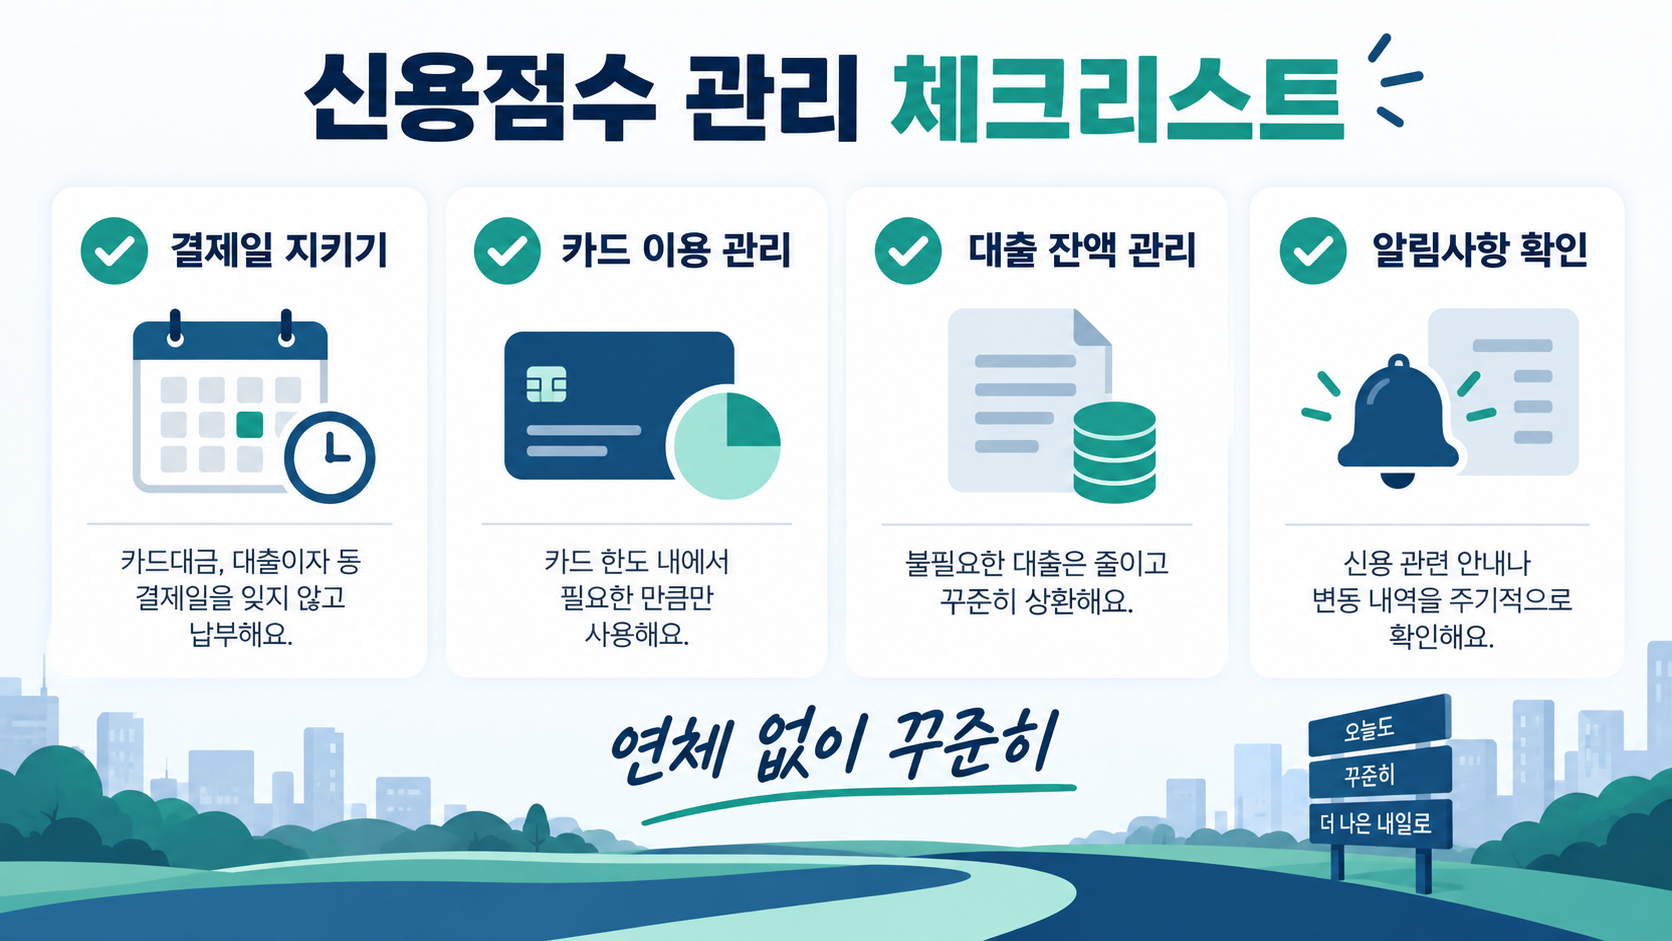
신용점수 관리 체크리스트에서 가장 먼저 기억할 점은 신용점수가 단순한 합격표가 아니라 현재 금융생활의 여러 기록을 종합해 보여 주는 지표라는 사실입니다. 신용점수 관리 체크리스트을 이해할 때 과거 등급 표현은 도움이 되지만 실제 금융회사 심사에서는 KCB·나이스 점수와 자체 기준, 소득·재직·기존 거래·부채 상황이 함께 검토될 수 있습니다. 신용점수 관리 체크리스트과 관련해 인터넷에서 본 특정 점수나 다른 사람의 경험담만으로 카드 발급, 대출 한도, 금리를 확정해서는 안 됩니다. 신용점수 관리 체크리스트의 목적은 숫자를 급하게 바꾸는 요령이 아니라 내 기록을 정확히 읽고 위험을 줄일 행동을 찾는 데 있습니다. 신용점수 관리 체크리스트에서 점수가 기대와 다르게 보이면 최근 납부일, 잔액, 신규 거래, 등록 정보의 반영 날짜를 순서대로 확인하면 원인을 좁히기 쉽습니다. 신용점수 관리 체크리스트을 확인한 날에는 숫자뿐 아니라 변동 사유와 확인 날짜를 적어 두면 다음 달의 변화를 차분하게 비교할 수 있습니다. 신용점수 관리 체크리스트은 결제일을 지키고 과도한 부담을 피하며 내 명의 정보의 이상 징후를 빨리 알아차리는 생활 습관과 연결됩니다. 신용점수 관리 체크리스트에 불안이 생길수록 점수 상승을 보장하거나 선입금을 요구하는 광고를 피하고 공식 서비스와 금융기관 안내를 먼저 살펴보는 것이 안전합니다.
대출이나 카드 신청 전 확인할 질문
대출이나 카드 신청 전 확인할 질문에서 가장 먼저 기억할 점은 신용점수가 단순한 합격표가 아니라 현재 금융생활의 여러 기록을 종합해 보여 주는 지표라는 사실입니다. 대출이나 카드 신청 전 확인할 질문을 이해할 때 과거 등급 표현은 도움이 되지만 실제 금융회사 심사에서는 KCB·나이스 점수와 자체 기준, 소득·재직·기존 거래·부채 상황이 함께 검토될 수 있습니다. 대출이나 카드 신청 전 확인할 질문과 관련해 인터넷에서 본 특정 점수나 다른 사람의 경험담만으로 카드 발급, 대출 한도, 금리를 확정해서는 안 됩니다. 대출이나 카드 신청 전 확인할 질문의 목적은 숫자를 급하게 바꾸는 요령이 아니라 내 기록을 정확히 읽고 위험을 줄일 행동을 찾는 데 있습니다. 대출이나 카드 신청 전 확인할 질문에서 점수가 기대와 다르게 보이면 최근 납부일, 잔액, 신규 거래, 등록 정보의 반영 날짜를 순서대로 확인하면 원인을 좁히기 쉽습니다. 대출이나 카드 신청 전 확인할 질문을 확인한 날에는 숫자뿐 아니라 변동 사유와 확인 날짜를 적어 두면 다음 달의 변화를 차분하게 비교할 수 있습니다. 대출이나 카드 신청 전 확인할 질문은 결제일을 지키고 과도한 부담을 피하며 내 명의 정보의 이상 징후를 빨리 알아차리는 생활 습관과 연결됩니다. 대출이나 카드 신청 전 확인할 질문에 불안이 생길수록 점수 상승을 보장하거나 선입금을 요구하는 광고를 피하고 공식 서비스와 금융기관 안내를 먼저 살펴보는 것이 안전합니다.
자주 묻는 질문과 마무리
자주 묻는 질문과 마무리에서 가장 먼저 기억할 점은 신용점수가 단순한 합격표가 아니라 현재 금융생활의 여러 기록을 종합해 보여 주는 지표라는 사실입니다. 자주 묻는 질문과 마무리을 이해할 때 과거 등급 표현은 도움이 되지만 실제 금융회사 심사에서는 KCB·나이스 점수와 자체 기준, 소득·재직·기존 거래·부채 상황이 함께 검토될 수 있습니다. 자주 묻는 질문과 마무리과 관련해 인터넷에서 본 특정 점수나 다른 사람의 경험담만으로 카드 발급, 대출 한도, 금리를 확정해서는 안 됩니다. 자주 묻는 질문과 마무리의 목적은 숫자를 급하게 바꾸는 요령이 아니라 내 기록을 정확히 읽고 위험을 줄일 행동을 찾는 데 있습니다. 자주 묻는 질문과 마무리에서 점수가 기대와 다르게 보이면 최근 납부일, 잔액, 신규 거래, 등록 정보의 반영 날짜를 순서대로 확인하면 원인을 좁히기 쉽습니다. 자주 묻는 질문과 마무리을 확인한 날에는 숫자뿐 아니라 변동 사유와 확인 날짜를 적어 두면 다음 달의 변화를 차분하게 비교할 수 있습니다. 자주 묻는 질문과 마무리은 결제일을 지키고 과도한 부담을 피하며 내 명의 정보의 이상 징후를 빨리 알아차리는 생활 습관과 연결됩니다. 자주 묻는 질문과 마무리에 불안이 생길수록 점수 상승을 보장하거나 선입금을 요구하는 광고를 피하고 공식 서비스와 금융기관 안내를 먼저 살펴보는 것이 안전합니다.